



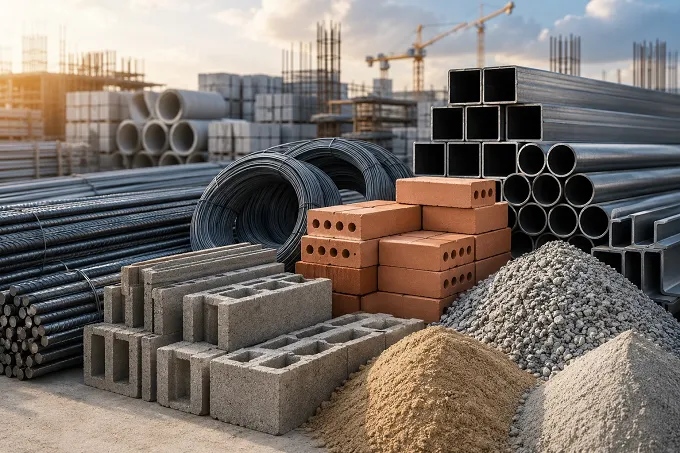
Giá vật liệu duy trì mặt bằng cao
Theo VIS Rating, giá thép xây dựng tăng khoảng 8-10% so với cùng kỳ năm
2025, trong khi giá xi măng tăng 3-4%. Mức tăng này diễn ra trong bối cảnh nhu
cầu xây dựng phục hồi, khiến chi phí vật liệu tiếp tục là yếu tố ảnh hưởng đến
hiệu quả của toàn chuỗi xây dựng.
Ở thời điểm giữa tháng 9, giá thép xây dựng trên thị trường được ghi nhận
phổ biến khoảng 13.900-14.300 đồng/kg, tùy thương hiệu và chủng loại. Một số
thương hiệu lớn có giá tham khảo quanh 14.000-14.200 đồng/kg. Do giá thực tế
còn phụ thuộc khu vực, khối lượng và điều kiện giao hàng, mức giá này nên được
xem là chỉ báo về mặt bằng thị trường thay vì một mức giá chung trên toàn quốc.
Với xi măng, dữ liệu của Trung tâm Thông tin và Dữ liệu xi măng (CIDC) cho
thấy giá bình quân tháng 7/2026 chủ yếu dao động trong khoảng 1,4-1,8 triệu đồng/tấn,
tùy thương hiệu và khu vực. Tại miền Bắc, mức giá bình quân dao động khoảng
1,2-1,83 triệu đồng/tấn; miền Trung khoảng 1,4-1,93 triệu đồng/tấn và miền Nam
khoảng 1,45-1,83 triệu đồng/tấn.
Như vậy, thay vì chỉ nhìn vào mức tăng giá của từng sản phẩm, diễn biến thị
trường những tháng gần đây cho thấy mặt bằng chi phí vật liệu xây dựng (VLXD)
đang chịu sức ép trên diện rộng. Tính bình quân 8 tháng, nhóm nhà ở, điện nước,
chất đốt và VLXD tăng 6,71% so với cùng kỳ, mức tăng cao nhất trong các nhóm
hàng hóa, dịch vụ tính vào CPI và đóng góp 1,52 điểm phần trăm vào mức tăng CPI
chung.
Đáng chú ý, áp lực chi phí chưa có dấu hiệu biến mất khi giá nhiên liệu vẫn
ở mức cao. Trong tháng 8, giá diesel tăng 22,15%, xăng tăng 9,53% so với cùng kỳ.
Với đặc thù thép, xi măng và nhiều nhóm VLXD có chi phí năng lượng, vận chuyển
lớn, biến động nhiên liệu tiếp tục là yếu tố cần theo dõi trong những tháng cuối
năm.
Nhu cầu và Sức mua vật liệu tăng rõ hơn
Ở chiều ngược lại, dữ liệu 8 tháng cho thấy sức cầu của thị trường VLXD
đang cải thiện khá rõ.
Theo Cục Thống kê (Bộ Tài chính), tháng 8/2026, doanh thu bán lẻ nhóm gỗ và
VLXD tăng 1,8% so với tháng trước và tăng 24,8% so với cùng kỳ năm 2025. Tính
chung 8 tháng, doanh thu nhóm hàng này tăng 16,5% so với cùng kỳ. Diễn biến này
cho thấy nhu cầu đối với nhóm hàng phục vụ xây dựng, sửa chữa và hoàn thiện
công trình đang duy trì xu hướng tăng, qua đó hỗ trợ sức mua trên thị trường
VLXD.
Sản xuất cũng tăng tương ứng. Tám tháng qua, sản xuất kim loại tăng 22,4%,
sản xuất sản phẩm từ khoáng phi kim loại tăng 12,6%. Riêng sản lượng thép cán
tăng 23,4%, thép thanh và thép góc tăng 15,2%.
Động lực quan trọng phía sau là đầu tư xây dựng và hạ tầng. Tính chung 8
tháng, vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 50,5% kế hoạch
năm, tăng 18,5% so với cùng kỳ. Việc các dự án hạ tầng, giao thông và công
trình trọng điểm được đẩy nhanh tạo nhu cầu trực tiếp đối với thép, xi măng,
đá, cát, bê tông và các vật liệu hoàn thiện.
Đây là điểm khác biệt đáng chú ý của thị trường hiện nay: giá vật liệu tăng
nhưng không đi kèm với suy giảm sức mua. Ngược lại, sản xuất và tiêu thụ cùng
tăng, cho thấy thị trường đang hấp thụ một phần mặt bằng giá cao hơn.
Đối với xi măng, sức tiêu thụ cải thiện nhưng áp lực cung vẫn lớn. Diễn biến
thị trường xi măng những tháng gần đây cho thấy sức cầu đã cải thiện rõ rệt.
Theo dữ liệu CIDC được cập nhật đến tháng 7, sản lượng xi măng sản xuất
trong tháng đạt 12,11 triệu tấn, tăng 25% so với cùng kỳ; tổng tiêu thụ đạt
11,30 triệu tấn, tăng 23%, trong đó tiêu thụ nội địa đạt 8,17 triệu tấn, tăng
33%. Lũy kế 7 tháng, tổng tiêu thụ đạt 72,28 triệu tấn, riêng thị trường nội địa
đạt 49,74 triệu tấn.
Tại các trung tâm sản xuất lớn, đà tăng cũng khá rõ. Quảng Ninh ghi nhận sản
lượng xi măng 3,1289 triệu tấn sau 8 tháng, tăng khoảng 944.700 tấn, tương
đương 43,25% so với cùng kỳ năm trước. Sản lượng này thậm chí đã vượt kịch bản
sản xuất 9 tháng của địa phương khoảng 228.000 tấn ngay từ cuối tháng 8.
Tuy nhiên, sản lượng tăng nhanh cũng đặt ra bài toán về khả năng hấp thụ và
phân bổ nguồn hàng. Với ngành xi măng có công suất lớn, việc tiêu thụ nội địa
tăng mạnh là tín hiệu tích cực, nhưng doanh nghiệp vẫn cần tính toán hiệu quả
giữa thị trường trong nước, xuất khẩu, tồn kho và logistics.
Nói cách khác, sức cầu đang tốt lên nhưng chưa đủ để xóa bỏ hoàn toàn áp lực
cạnh tranh trong ngành. Doanh nghiệp có lợi thế về vị trí, logistics, nguồn
nguyên liệu và hiệu suất dây chuyền sẽ có nhiều dư địa hơn để cải thiện hiệu quả.
Thép tăng sản lượng, nhưng chi phí vẫn là biến số lớn. Sản lượng tăng mạnh
đang phản ánh rõ hơn sự phục hồi của hoạt động xây dựng và hạ tầng. Sản xuất
thép cán trong 8 tháng tăng 23,4%, thép thanh, thép góc tăng 15,2%.
Tuy nhiên, giá thép xây dựng cao hơn khoảng 8-10% so với cùng kỳ cho thấy
tăng trưởng sản lượng đang diễn ra trong môi trường chi phí đầu vào không thấp.
Giá quặng sắt, thép phế, năng lượng, vận tải và những biến động của thương mại
quốc tế tiếp tục ảnh hưởng đến giá thành.
Đối với doanh nghiệp thép, bài toán vì vậy không chỉ là mở rộng sản lượng để
đáp ứng nhu cầu, mà còn phải kiểm soát tốt tồn kho và vòng quay vốn, cân đối giữa
thị trường nội địa và xuất khẩu, đồng thời chủ động trước các biện pháp phòng vệ
thương mại tại các thị trường lớn.
Đây cũng là vấn đề chung của toàn ngành VLXD: cầu tăng tạo cơ hội tăng
doanh thu, nhưng chi phí cao khiến khả năng chuyển tăng trưởng sản lượng thành
lợi nhuận không đồng đều giữa các doanh nghiệp.
Doanh nghiệp chuyển từ chạy giá sang quản trị chi
phí
Diễn biến thị trường 8 tháng cho thấy cơ hội tăng trưởng của ngành VLXD
đang rõ hơn, nhưng dư địa để tăng giá bán không phải là vô hạn.
Khi giá thép, xi măng và các vật liệu chủ lực tăng, chi phí công trình cũng
tăng theo. Nếu giá bán vật liệu tăng nhanh hơn khả năng hấp thụ của thị trường,
doanh nghiệp có thể đối mặt với nguy cơ giảm sức mua, tăng tồn kho và kéo dài
vòng quay vốn.
Do đó, trong những tháng cuối năm, ưu tiên đầu tiên của doanh nghiệp sản xuất
VLXD là kiểm soát giá thành thay vì chỉ điều chỉnh giá bán. Tiết kiệm năng lượng,
tối ưu công suất, giảm tiêu hao nguyên liệu, nâng hiệu suất thiết bị và tối ưu
vận tải sẽ có ý nghĩa trực tiếp đối với khả năng cạnh tranh.
Đối với doanh nghiệp phân phối, cần tăng cường quản trị tồn kho, đa dạng
hóa nguồn cung và tối ưu mạng lưới logistics. Trong bối cảnh giá vật liệu có thể
biến động theo từng khu vực, việc cập nhật dữ liệu giá và nhu cầu theo địa bàn
sẽ giúp doanh nghiệp hạn chế rủi ro mua vào ở mức giá cao.
Ở cấp độ thị trường, yêu cầu điều phối nguồn VLXD liên vùng cũng ngày càng
rõ. Việc xây dựng cơ chế điều phối nguồn vật liệu giữa các địa phương được kỳ vọng
giúp chuyển từ cách xử lý thiếu hụt cục bộ sang chủ động cân đối cung - cầu, hạn
chế tình trạng nơi thừa nguồn hàng nhưng nơi khác lại thiếu vật liệu.
Đồng thời, doanh nghiệp cần chuẩn bị sớm cho xu hướng xanh hóa sản xuất. Với
thép và xi măng, hiệu quả năng lượng, giảm phát thải, sử dụng nhiên liệu thay
thế và tăng tỷ lệ nguyên liệu tái chế sẽ ngày càng trở thành một phần của năng
lực cạnh tranh, thay vì chỉ là yêu cầu môi trường.
Thị trường cuối năm: cơ hội đi cùng áp lực
Nhìn vào các chỉ báo mới nhất, thị trường VLXD đang có nền tảng thuận lợi
hơn so với cùng kỳ năm trước. Sức mua tăng, sản xuất tăng và đầu tư công tiếp tục
tạo lực cầu. Riêng doanh thu bán lẻ gỗ và VLXD tăng 16,5% trong 8 tháng, trong
khi vốn đầu tư từ ngân sách Nhà nước tăng 18,5%.
Tuy nhiên, mặt bằng giá vẫn là biến số quan trọng. Giá thép xây dựng tăng
8-10%, xi măng tăng 3-4% so với cùng kỳ; nhóm nhà ở, điện nước, chất đốt và
VLXD tăng 6,71% trong 8 tháng, trong khi nhiên liệu tiếp tục biến động mạnh.
Vì vậy, những tháng cuối năm nhiều khả năng sẽ tiếp tục là giai đoạn tăng
trưởng đi cùng sàng lọc đối với doanh nghiệp VLXD. Doanh nghiệp có khả năng kiểm
soát giá thành, bảo đảm nguồn cung, tối ưu logistics và nâng hiệu quả công nghệ
sẽ có điều kiện tốt hơn để tận dụng nhu cầu đang phục hồi.
Về dài hạn, khi đầu tư hạ tầng tiếp tục mở rộng và yêu cầu phát triển xanh
ngày càng cao, lợi thế của ngành VLXD sẽ không còn nằm đơn thuần ở quy mô sản
xuất. Năng lực cung ứng ổn định, giá thành cạnh tranh, chất lượng sản phẩm, dữ
liệu thị trường và công nghệ phát thải thấp sẽ ngày càng quyết định vị thế của
doanh nghiệp trong chuỗi xây dựng.
TCXD