



Một doanh nghiệp có thể công bố mục tiêu trung hòa carbon, nhưng để khách hàng và nhà đầu tư tin tưởng, doanh nghiệp phải chứng minh được kết quả bằng dữ liệu có thể kiểm tra.
Tại hội thảo “Số hóa & xanh hóa sản xuất, thúc
đẩy phát triển bền vững cho doanh nghiệp” vừa tổ chức mới đây tại TP HCM,
bà Dora Yen, Giám đốc Điều hành YC Holdings Inc, dẫn lại trường hợp một tập
đoàn toàn cầu từng nhận được nhiều đánh giá tích cực sau khi công bố mục tiêu
trung hòa carbon. Tuy nhiên, kết quả xác minh cho thấy mục tiêu này mới được thực
hiện tại một văn phòng, trong khi hệ thống nhà máy sản xuất chưa đạt tương ứng.
Sự chênh lệch giữa tuyên bố và thực tế là một biểu hiện của hành động "nhuộm
xanh" (greenwashing).
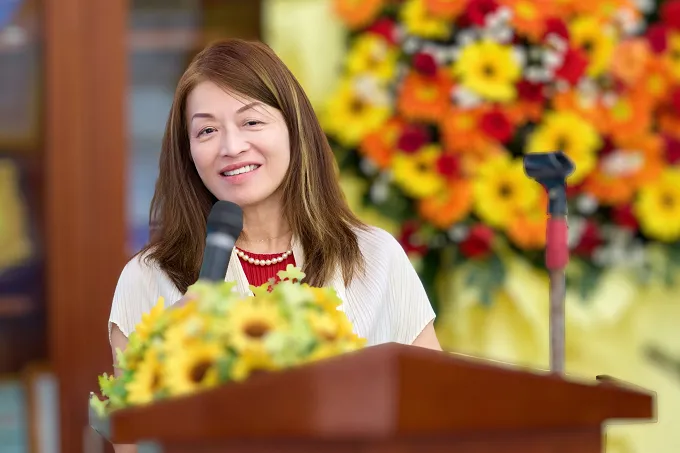
Bà Dora Yen, Giám đốc Điều hành YC Holdings Inc
Câu chuyện này cho thấy doanh nghiệp không thể chỉ dựa
vào các tuyên bố môi trường. Muốn chứng minh kết quả giảm phát thải, doanh nghiệp
cần có số liệu về lượng phát thải, mức cắt giảm và phạm vi áp dụng, đồng thời dữ
liệu cần được đánh giá bởi bên thứ ba độc lập.
Điều này đặc biệt quan trọng với các nhà sản xuất tham gia chuỗi cung ứng toàn cầu. Khi khách hàng yêu cầu báo cáo phát thải, dữ liệu nội bộ chưa được kiểm chứng sẽ khó tạo đủ cơ sở để đối tác sử dụng trong các báo cáo của họ.
Yêu cầu chứng minh phát thải đang trở thành một phần của
quan hệ thương mại khi các quy định về carbon được đưa vào hoạt động xuất nhập
khẩu.
Từ năm 2026, Cơ chế Điều chỉnh Carbon tại Biên giới của
Liên minh châu Âu (EU CBAM) bước vào giai đoạn chính thức, áp dụng đối với một
số nhóm hàng hóa có mức phát thải cao nhập khẩu vào EU như sắt, thép, nhôm, xi
măng, phân bón, điện và hydro.
Với doanh nghiệp Việt Nam, yêu cầu về dữ liệu carbon
còn đến từ chính các khách hàng quốc tế. Các tập đoàn như Apple và Samsung đang
đặt ra mục tiêu giảm phát thải cho toàn bộ chuỗi cung ứng. Bản thân các tập
đoàn này không trực tiếp vận hành phần lớn nhà máy sản xuất mà hợp tác với các
nhà cung ứng tại châu Á. Vì vậy, phát thải từ hoạt động của các nhà cung cấp được
tính vào Scope 3 của tập đoàn.
Điều này đặt ra yêu cầu mới đối với các nhà cung cấp:
dữ liệu phát thải phải đầy đủ, nhất quán và đủ độ tin cậy để khách hàng có thể
kiểm chứng. Khi số liệu chưa được chuẩn hóa hoặc xác minh độc lập, doanh nghiệp
sẽ khó chứng minh mức độ đáp ứng các tiêu chí môi trường của đối tác.
Tại các thị trường lớn như EU và Mỹ, yêu cầu này ngày
càng chuyển từ những cam kết mang tính thông điệp sang bằng chứng định lượng.
Những hoạt động như trồng cây hay thu gom rác có thể thể hiện trách nhiệm xã hội,
nhưng với doanh nghiệp sản xuất, điều quan trọng là phải chứng minh được bằng số
liệu lượng phát thải đã cắt giảm, tỷ lệ nguyên liệu tái chế sử dụng và kết quả
đạt được trong thực tế.
Như vậy, dữ liệu phát thải đang trở thành một phần của
hồ sơ năng lực nhà cung cấp, thay vì chỉ là nội dung trong báo cáo phát triển bền
vững.
Số hóa để tạo dữ liệu phát thải đáng tin cậy
Muốn xác minh được dữ liệu, doanh nghiệp trước hết phải
kiểm soát được dữ liệu phát sinh từ hoạt động sản xuất.
Theo bà Dora Yen, bước đầu tiên khi triển khai ESG là
kiểm kê khí nhà kính để xác định lượng phát thải hiện tại của nhà máy. Tuy
nhiên, nếu thu thập thủ công bằng các tệp Excel, doanh nghiệp phải tổng hợp dữ
liệu từ nhiều bộ phận và thiết bị, khiến quá trình xử lý mất thời gian và dễ xảy
ra sai lệch.
Số hóa hoạt động sản xuất giúp doanh nghiệp thay đổi
cách thu thập dữ liệu. Cảm biến Internet vạn vật công nghiệp (Industrial IoT),
công nghệ bản sao số và hệ thống quản lý năng lượng có thể ghi nhận dữ liệu
tiêu thụ điện, nhiên liệu và hoạt động của thiết bị. Từ đó, doanh nghiệp xác định
được khu vực tiêu thụ năng lượng lớn và tìm nguyên nhân để điều chỉnh vận hành.
Điểm quan trọng không nằm ở việc sử dụng công nghệ
nào, mà là dữ liệu từ nhà máy phải được ghi nhận đầy đủ, có thể truy xuất và đối
chiếu. Đây là nền tảng để doanh nghiệp lập báo cáo và đưa dữ liệu cho bên thứ
ba xác minh.
Bà Dora Yen cho rằng quá trình đo lường và báo cáo ESG
cần được chuẩn hóa theo các khung quốc tế như IFRS S1 và IFRS S2. Trong đó,
IFRS S1 tập trung vào các rủi ro và cơ hội liên quan đến phát triển bền vững,
còn IFRS S2 tập trung vào các rủi ro và cơ hội liên quan đến khí hậu.
Khi dữ liệu vận hành được số hóa và chuẩn hóa, doanh
nghiệp có thể sử dụng cùng một nguồn dữ liệu cho kiểm kê phát thải, báo cáo ESG
và cung cấp thông tin cho khách hàng, tổ chức tài chính. Theo bà Dora Yen, việc
kết hợp chuyển đổi số với chuyển đổi carbon thấp có thể giúp doanh nghiệp tiết
kiệm 10-20% chi phí vận hành (OPEX).
Dữ liệu xác minh mở thêm cơ hội vốn xanh
Dữ liệu phát thải đáng tin cậy không chỉ giúp doanh
nghiệp đáp ứng yêu cầu của khách hàng mà còn tạo cơ sở để các tổ chức tài chính
đánh giá doanh nghiệp trong quá trình chuyển đổi xanh.
Tại hội thảo, đại diện Ngân hàng BIDV Chi nhánh Vạn
Phúc 2, cho biết BIDV đang triển khai các gói tài chính xanh dành cho doanh
nghiệp đáp ứng các tiêu chuẩn về phát triển bền vững, với lãi suất thấp hơn khoảng
1-2 điểm phần trăm so với mặt bằng chung. Ngân hàng cũng có các khoản tín dụng
ngắn, trung và dài hạn để hỗ trợ những doanh nghiệp đang đầu tư nâng cấp công
nghệ phục vụ quá trình chuyển đổi. Tuy nhiên, đại diện này cũng cho biết hiện
chưa có doanh nghiệp khách hàng nào đáp ứng đầy đủ tiêu chuẩn để thụ hưởng gói
tín dụng xanh tại chi nhánh này.
Theo bà Dora Yen, kinh nghiệm tại Đài Loan cho thấy
ngân hàng có thể sử dụng dữ liệu công khai của các doanh nghiệp để xây dựng mức
chuẩn theo từng ngành. Khi doanh nghiệp chứng minh các chỉ số ESG tốt hơn mức
chuẩn, dữ liệu này trở thành một cơ sở để ngân hàng đánh giá và áp dụng chính
sách lãi suất phù hợp.
Ở góc độ quản trị dữ liệu, ông Lâm Nguyễn Hải Long, Chủ
tịch Hội Tin học TP HCM, cho rằng doanh nghiệp sản xuất muốn vừa đáp ứng yêu cầu
xuất khẩu vừa tiếp cận nguồn vốn ưu đãi cần đưa dữ liệu ESG vào hệ thống báo
cáo chung của doanh nghiệp.
Việc kết nối dữ liệu từ nhà máy với hệ thống quản trị
và báo cáo giúp giảm khối lượng tổng hợp thủ công cho bộ phận kế toán, đồng thời
tạo sự thống nhất giữa dữ liệu vận hành và báo cáo ESG.
Khi các yêu cầu về carbon đi sâu vào chuỗi cung ứng,
doanh nghiệp sản xuất phải chứng minh năng lực môi trường bằng dữ liệu thay vì
chỉ đưa ra cam kết.
Dữ liệu phát thải được thu thập từ hoạt động sản xuất,
chuẩn hóa theo phương pháp thống nhất và xác minh bởi bên thứ ba sẽ giúp doanh
nghiệp có cơ sở đáp ứng yêu cầu của khách hàng quốc tế. Cùng một hệ thống dữ liệu
cũng có thể phục vụ báo cáo ESG và cung cấp thông tin cho ngân hàng khi doanh
nghiệp tìm kiếm nguồn vốn xanh.
Vì vậy, xác minh dữ liệu phát thải không còn là bước hoàn thiện báo cáo mà trở thành một phần của năng lực cạnh tranh. Doanh nghiệp có dữ liệu đáng tin cậy sẽ có cơ sở rõ ràng hơn để chứng minh năng lực với khách hàng, duy trì đơn hàng xuất khẩu và mở rộng khả năng tiếp cận nguồn vốn xanh.